Cổ phiếu bán lẻ phục hồi trước pha cao điểm tiêu dùng cuối năm
Mùa mua sắm cuối năm, chu kỳ sản phẩm mới và sự dịch chuyển sang các kênh phân phối hiện đại mở ra dư địa tăng trưởng cho ngành bán lẻ. Tuy nhiên, áp lực lãi suất và sức mua suy yếu trong năm 2027 có thể tạo ra sự phân hóa giữa các doanh nghiệp.
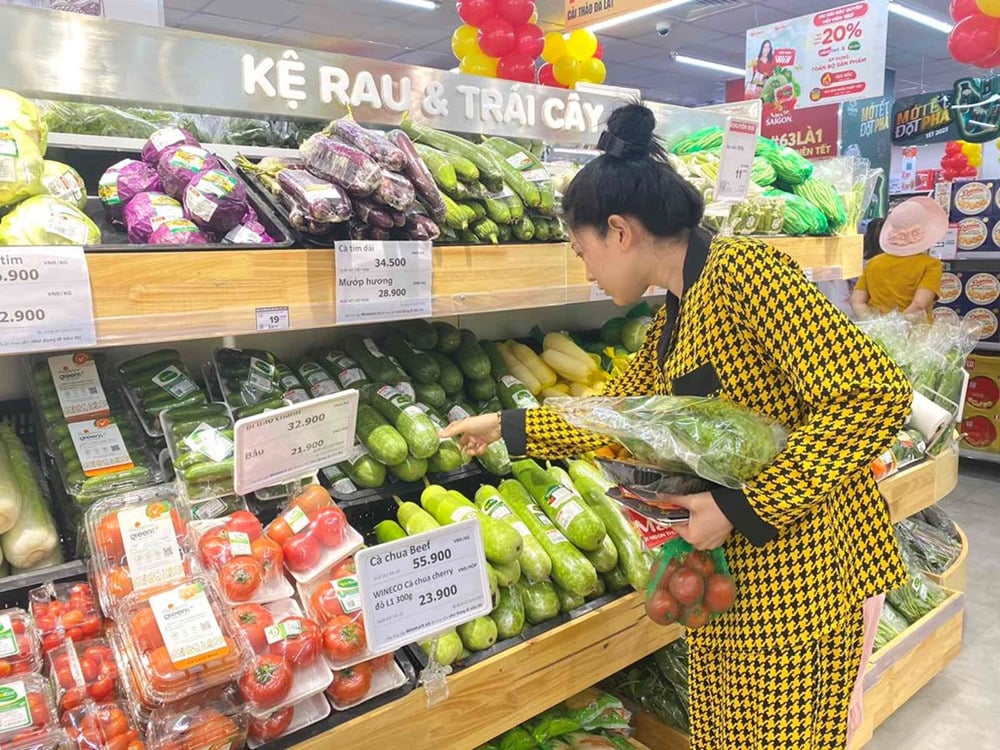
Chuỗi bán lẻ hưởng lợi từ dịch chuyển thương mại truyền thống sang hiện đại. Ảnh: BNEWS
Thị trường chứng khoán trong nhiều tháng qua diễn biến khá tiêu cực. VN-Index giằng co trong xu hướng giảm từ vùng 1.925 điểm giữa tháng 5 xuống 1.750 điểm hiện nay. Đi kèm với đó là thanh khoản sụt giảm mạnh, bình quân phiên tại HoSE xuống khoảng 16.412 tỷ đồng trong tháng 9, giảm hơn 50% so với cùng kỳ năm trước.
Trong bối cảnh này, nhóm cổ phiếu bán lẻ vẫn ghi nhận diễn biến ngược dòng. Ngoại trừ PNJ liên tục giảm do biến cố riêng, MWG, DMX, FRT, MSN hay các doanh nghiệp bán buôn như PET, DGW đều có sự phục hồi khá tốt.
Cụ thể, MWG của CTCP Đầu tư Thế Giới Di Động ghi nhận mức tăng từ vùng 61.700 đồng/cp cuối tháng 7 lên 75.000 đồng/cp hiện nay, tương ứng phục hồi hơn 20%. Dù vậy, cổ phiếu vẫn chưa trở lại vùng đỉnh 90.000 đồng/cp thiết lập đầu năm.
FPT Retail (mã: FRT), doanh nghiệp sở hữu chuỗi nhà thuốc Long Châu, thậm chí ghi nhận mức tăng hơn 50% từ cuối tháng 7 đến nay, với giá cổ phiếu đi từ vùng 100.000 đồng/cp lên 150.000 đồng/cp. Mã này đang tiến sát vùng đỉnh 162.000 đồng/cp thiết lập hồi tháng 2/2026.
Trong khi đó, DMX của CTCP Đầu tư Điện Máy Xanh, công ty con của MWG, sau khi xuống đáy 69.800 đồng/cp vào giữa tháng 9 đã bật tăng trở lại vùng 77.000 đồng/cp trong nửa tháng. Hiện cổ phiếu đang được giữ khá tốt quanh vùng 74.000 – 75.000 đồng/cp.
Sau gần 7 tháng đầu năm liên tục giảm về vùng 64.000 đồng/cp, cổ phiếu MSN của Masan Group, doanh nghiệp sở hữu chuỗi bán lẻ WinMart/WinMart+, đã phục hồi lên vùng 74.500 đồng/cp trong gần 3 tháng qua.
Diễn biến tương tự cũng diễn ra tại DGW của CTCP Thế Giới Số (Digiworld). Cổ phiếu tăng từ vùng 33.000 đồng/cp lên 46.000 đồng/cp, tương ứng mức tăng gần 40% từ cuối tháng 7 đến nay.
Riêng PET liên tục thiết lập các vùng giá cao mới. Sau nhịp chững lại quanh vùng 40.000 đồng/cp trong tháng 8, cổ phiếu của Tổng công ty cổ phần Dịch vụ Tổng hợp Dầu khí bứt phá lên vùng 56.000 đồng/cp, gấp 2,5 lần so với đầu năm.
Triển vọng cuối năm sáng khi bước vào mùa cao điểm mua sắm
Đà phục hồi của nhóm cổ phiếu bán lẻ diễn ra trong bối cảnh nhiều doanh nghiệp ghi nhận kết quả kinh doanh tích cực trong 9 tháng đầu năm. Triển vọng quý cuối năm cũng được đánh giá khả quan khi thị trường bước vào mùa cao điểm mua sắm, cùng với sự hỗ trợ từ chu kỳ sản phẩm mới và nhu cầu nâng cấp thiết bị công nghệ.
Mảng bán lẻ của Tập đoàn Masan được phát triển bởi WinCommerce (WCM) tiếp tục ghi nhận kết quả vượt trội. Doanh thu quý III đạt 12.775 tỷ đồng, tăng 21,2%, trong khi lãi ròng đạt 325 tỷ đồng, tăng 86%.
Kết quả được thúc đẩy bởi tăng trưởng doanh thu trên cùng cửa hàng, mở rộng mạng lưới có lợi nhuận và hiệu quả từ đòn bẩy hoạt động. Lũy kế 9 tháng, WCM đạt 35.767 tỷ đồng doanh thu, tăng 25,7% và lãi ròng 670 tỷ đồng, tăng 175,4% so với cùng kỳ.
Trong quý III, công ty mở mới ròng 345 cửa hàng, nâng tổng số điểm bán trên toàn hệ thống lên 5.486. Lũy kế 9 tháng, doanh nghiệp mở mới ròng 894 cửa hàng, qua đó duy trì mục tiêu mở mới 1.000-1.500 cửa hàng trong cả năm.
Ở nhóm bán lẻ điện máy và hàng tiêu dùng, những công bố sớm về doanh thu cũng cho thấy bức tranh tích cực. MWG ghi nhận doanh thu 9 tháng đạt 147.953 tỷ đồng, tăng 30% so với cùng kỳ năm trước và thực hiện 80% kế hoạch năm. Trong đó, hai đơn vị chủ lực là Điện Máy Xanh, vận hành chuỗi điện máy và gia dụng, tăng doanh thu 29%; Bách Hóa Xanh, chuỗi bán lẻ hàng tiêu dùng, tăng 34%.
Về lợi nhuận, riêng nửa đầu năm, MWG đạt 6.112 tỷ đồng, gần gấp đôi cùng kỳ năm trước. Các đơn vị phân tích dự báo lợi nhuận nửa cuối năm của doanh nghiệp sẽ tiếp tục khả quan, với tốc độ tăng trưởng có thể cao hơn mức tăng doanh thu.
Động lực đến từ nhu cầu thay mới thiết bị điện tử sau chu kỳ sử dụng 4 – 5 năm, cùng đà tăng giá của các sản phẩm điện tử. Trong khi đó, chuỗi cửa hàng tiêu dùng tiếp tục hưởng lợi từ hiệu quả kinh doanh cải thiện sau giai đoạn đầu tư.
Digiworld (mã: DGW) ước doanh thu quý III đạt 10.757 tỷ đồng, tăng 46% và lập kỷ lục. Tăng trưởng được ghi nhận ở tất cả ngành hàng, trong đó thiết bị văn phòng tăng 101%, điện thoại tăng 42%, laptop và máy tính bảng tăng 20%. Lũy kế 9 tháng, doanh thu Digiworld đạt 26.500 tỷ đồng, tăng 42% so với cùng kỳ và hoàn thành 84% kế hoạch năm.
Theo doanh nghiệp, tăng trưởng mảng thiết bị văn phòng được hỗ trợ bởi nhu cầu đầu tư vào hạ tầng công nghệ, chuyển đổi số, máy chủ, thiết bị mạng và các giải pháp phục vụ AI. Xu hướng này đang được củng cố bởi làn sóng đầu tư vào AI và trung tâm dữ liệu tại Việt Nam.
Ở mảng điện thoại, doanh nghiệp hưởng lợi từ sự ra mắt của các dòng sản phẩm mới của Xiaomi và Apple. Thị trường đang bước vào giai đoạn sôi động với chu kỳ sản phẩm mới, trong khi mảng laptop và máy tính bảng được hỗ trợ bởi mùa tựu trường và mặt bằng giá bán cao hơn.
Bước sang quý cuối năm, Digiworld kỳ vọng sức mua tiếp tục được duy trì nhờ chu kỳ sản phẩm mới của Apple, nhu cầu nâng cấp smartphone và thiết bị công nghệ, cùng mùa mua sắm cuối năm. Bên cạnh đó, xu hướng đầu tư vào AI, điện toán đám mây (cloud) và trung tâm dữ liệu tiếp tục mở rộng dư địa tăng trưởng dài hạn cho ngành hàng thiết bị văn phòng (Office Equipment).
Lợi nhuận vẫn có thể mở rộng ngay cả khi cầu yếu
Dù triển vọng trong ngắn hạn tích cực, sức mua của người tiêu dùng có thể chịu áp lực khi lãi suất tăng cao từ năm 2027.
SSI Research cho rằng lãi suất bắt đầu tăng từ quý IV/2025, nhưng tác động đến người tiêu dùng có thể diễn ra từ từ do một số người vay vẫn đang được hưởng thời gian lãi suất ưu đãi 2 năm đầu. Do đó, tác động của chi phí vay tăng đến tiêu dùng được dự báo tương đối hạn chế trong năm 2026.
Khi thời gian ưu đãi lãi suất kết thúc, áp lực trả nợ vay mua nhà nhiều khả năng sẽ rõ nét hơn trong năm 2027, qua đó có thể gây thêm sức ép lên chi tiêu hộ gia đình.
SSI Research dự báo tăng trưởng tiêu dùng thiết yếu và không thiết yếu giảm xuống mức 13,6% và 8,1% trong năm 2027, từ mức 62,6% và 31% trong năm 2026, do chi phí vay cao hơn và thị trường bất động sản trầm lắng ảnh hưởng đến chi tiêu hộ gia đình.
Tăng trưởng việc làm trong ngành xây dựng có thể hỗ trợ phần nào sức mua, nhưng chưa đủ để giúp ngành tiêu dùng, đặc biệt là nhóm hàng không thiết yếu, tăng tốc trên diện rộng.
Dù vậy, các doanh nghiệp đầu ngành, đặc biệt trong lĩnh vực bán lẻ, được kỳ vọng tiếp tục gia tăng thị phần khi những yêu cầu chặt chẽ hơn về kê khai thuế và truy xuất nguồn gốc sản phẩm tái định hình kênh phân phối.
Quy mô, sức mạnh thương hiệu và hiệu quả vận hành có thể hỗ trợ lợi nhuận ngay cả trong môi trường cầu suy yếu.
Cụ thể, những thay đổi chính sách đang thúc đẩy quá trình dịch chuyển từ kênh truyền thống sang các kênh phân phối chính thức và được quản lý chặt chẽ hơn. Chính phủ đã đặt thời hạn đóng chợ tự phát tại Hà Nội chậm nhất là giữa năm 2027, trong khi một số chợ dân sinh hoạt động kém hiệu quả tại TP.HCM dự kiến được giải tỏa dần trong giai đoạn 2025-2030. Các biện pháp này có thể từng bước thu hẹp vai trò của kênh phân phối truyền thống.
Trong khi đó, yêu cầu chặt chẽ hơn về nguồn gốc và truy xuất sản phẩm, cùng với việc chuyển đổi từ thuế khoán sang thuế trên doanh thu đối với hộ kinh doanh, có thể làm tăng chi phí tuân thủ đối với các nhà bán lẻ nhỏ lẻ có năng lực hạn chế. Qua đó, thương mại hiện đại có thêm cơ hội mở rộng thị phần.
Các doanh nghiệp có thể hưởng lợi bao gồm chuỗi bách hóa như Bách Hóa Xanh và WinMart, cùng các chuỗi nhà thuốc như Long Châu, An Khang và Pharmacity. Tuy nhiên, mức độ hưởng lợi sẽ khác nhau tùy thuộc vào mô hình kinh doanh, quy mô mạng lưới cửa hàng và khả năng giành thị phần từ kênh phi chính thức của từng nhà bán lẻ.
Mặt khác, cạnh tranh giữa các cửa hàng truyền thống và thương mại điện tử có thể hạ nhiệt khi nghĩa vụ thuế cao hơn và phí sàn tăng thêm 6% doanh thu làm gia tăng chi phí vận hành đối với người bán hàng trực tuyến.
Điều này có thể làm suy giảm lợi thế chi phí của các đơn vị kinh doanh trên sàn thương mại điện tử, qua đó giảm áp lực cạnh tranh về giá đối với các chuỗi cửa hàng vật lý. Những doanh nghiệp bán lẻ sản phẩm công nghệ và điện máy có hệ thống cửa hàng truyền thống như DMX, FPT Shop có thể hưởng lợi sau giai đoạn phải đối mặt với cạnh tranh gay gắt từ thương mại điện tử kể từ hậu covid-19.
Ngọc Điểm
Bình luận (1)