Nghịch lý ngành điện: Tăng trưởng mạnh nhưng cổ phiếu hụt hơi
Kết quả kinh doanh tốt nhưng giá nhiều cổ phiếu ngành điện đang chịu sức ép bởi những biến cố pháp lý khó định lượng.
Nếu chỉ nhìn vào những con số kinh doanh, nửa đầu năm 2026 đáng lẽ phải là một giai đoạn thuận lợi đối với nhóm cổ phiếu điện. Theo báo cáo chiến lược ngành điện công bố ngày 10/8 của Shinhan Securities Vietnam (SSV), sản lượng điện sản xuất và nhập khẩu toàn hệ thống trong quý II đạt 94,5 tỷ kWh, tăng 13% so với cùng kỳ. Lũy kế sáu tháng, sản lượng đạt 171,54 tỷ kWh, tăng 10%, tương đối đồng pha với mức tăng 10,8% của chỉ số sản xuất công nghiệp. Tăng trưởng kinh tế cao đang kéo nhu cầu điện đi lên rõ rệt. Trong quý II, GDP tăng 8,39%, IIP tăng 11,2%, trong khi sản lượng điện tăng tới 13%... Tất cả cho thấy, tốc độ tăng nhu cầu điện đang trở lại thành một biến số đáng chú ý đối với các nhà máy phát điện.
Mặc dù vậy, diễn biến trên thị trường chứng khoán lại cho thấy một câu chuyện hoàn toàn khác.
Lợi nhuận tăng mạnh, nhưng định giá thêm "phần bù rủi ro"
Danh mục "Going Green" của Shinhan giảm 7,62% từ đầu năm đến đầu tháng 8, trong khi VN-Index tăng khoảng 0,96%. Riêng HDG và TV2 giảm lần lượt khoảng 31% và 22,9%, trở thành hai trong những nguyên nhân chính khiến danh mục tụt lại phía sau thị trường. Điều đáng chú ý là sự suy giảm này diễn ra trong lúc doanh thu và lợi nhuận sau thuế thuộc cổ đông công ty mẹ của các doanh nghiệp trong danh mục tăng lần lượt 46% và 47% so với cùng kỳ.
Câu chuyện của cổ phiếu điện trong năm 2026 không còn đơn thuần là sản lượng, giá điện hay thủy văn. Một biến số khác đang được thị trường đặt lên bàn cân: rủi ro pháp lý và quản trị doanh nghiệp.
Một trong những trường hợp thể hiện rõ nhất nghịch lý này là PC1. Sáu tháng đầu năm, Tập đoàn PC1 ghi nhận khoảng 4.200 tỷ đồng doanh thu, giảm 12%, nhưng lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 333 tỷ đồng, tăng tới 72%. Động lực lợi nhuận đến từ mảng nickel cùng các khoản thu tài chính, trong đó có lợi nhuận từ thoái vốn và lãi tiền gửi.
Backlog mảng xây lắp của doanh nghiệp vẫn ở mức 4.780 tỷ đồng, tạo nguồn việc cho cuối năm 2026 và năm 2027. Mảng khu công nghiệp, bất động sản và điện cũng còn nhiều dự án đang triển khai.
Nhưng những con số đó chưa đủ để xóa đi tác động từ biến cố nhân sự và pháp lý. Theo báo cáo của Shinhan, ngày 15/5/2026, cơ quan điều tra đã khởi tố và bắt tạm giam bảy lãnh đạo cấp cao của PC1, trong đó có Chủ tịch HĐQT Trịnh Văn Tuấn, liên quan đến các cáo buộc tham ô tài sản và vi phạm quy định về kế toán. Đến cuối tháng 7, doanh nghiệp phải tổ chức đại hội cổ đông bất thường để kiện toàn bộ máy quản trị.
TV2 cũng rơi vào tình thế tương tự. Công ty Tư vấn Xây dựng Điện 2 ghi nhận doanh thu sáu tháng đạt 682 tỷ đồng, tăng 32%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ tăng gấp ba lên 101 tỷ đồng. Backlog được doanh nghiệp công bố khoảng 10.000 tỷ đồng, với những dự án đáng chú ý như Nhà máy điện Ô Môn IV, điện gió Tân Thuận giai đoạn 3 hay Biomass Yên Bái 1.
Riêng hợp đồng liên quan đến Ô Môn IV có giá trị doanh thu mà Shinhan ước tính khoảng 4.400 tỷ đồng và dự kiến được ghi nhận chủ yếu trong giai đoạn 2026-2028. Song ngày 21/5, TV2 công bố Chủ tịch Nguyễn Chơn Hùng và Kế toán trưởng Bùi Thị Ngọc Lý bị khởi tố trong quá trình điều tra vụ án xảy ra tại Tổng công ty Truyền tải điện Quốc gia, PC1 và các đơn vị liên quan.
Kết quả là dù lợi nhuận PC1 tăng 72%, TV2 tăng 200%, Shinhan vẫn quyết định đưa cả hai cổ phiếu ra khỏi danh mục. Đây là một lựa chọn đáng chú ý về mặt định giá. Khi rủi ro pháp lý xuất hiện, câu hỏi của nhà đầu tư không còn là lợi nhuận năm nay tăng bao nhiêu, mà là những sự kiện chưa biết sẽ ảnh hưởng thế nào đến hợp đồng, dòng tiền, quản trị, tiến độ dự án và khả năng huy động vốn trong tương lai.
HDG là trường hợp thứ ba bị loại khỏi danh mục, nhưng nguyên nhân mang tính chất khác. Doanh nghiệp ghi nhận lợi nhuận sau thuế thuộc cổ đông công ty mẹ sáu tháng khoảng 100 tỷ đồng, giảm 27%, chủ yếu do trích lập dự phòng 292 tỷ đồng liên quan đến SP Infra 1 và dự án Hồng Phong 4.
Theo Shinhan, riêng Hồng Phong 4 có thể tiếp tục phải trích lập khoảng 100 tỷ đồng mỗi năm trong thời gian chưa có CCA. Doanh nghiệp đã trích lập tổng cộng khoảng 600 tỷ đồng cho dự án này. Những vướng mắc kéo dài khiến Shinhan không còn đưa ra giá mục tiêu cho HDG và loại cổ phiếu khỏi danh mục, dù công ty vẫn sở hữu 462 MW công suất điện và một danh mục dự án năng lượng mới đáng kể.
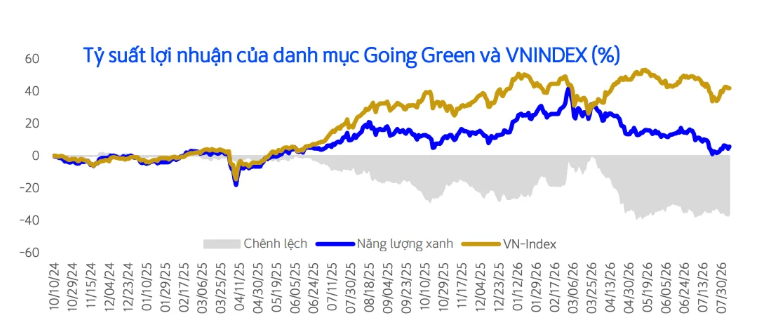
Danh mục "Going Green" của Shinhan hụt hơi so với VN-Index. Ảnh: Shinhan
Cổ phiếu POW nổi lên khi nhiệt điện trở lại vị trí trung tâm
Nếu PC1, TV2 và HDG đại diện cho phần rủi ro, POW đang trở thành lựa chọn nổi bật ở chiều ngược lại. Trong sáu tháng đầu năm, PV Power ghi nhận sản lượng điện hơn 13 tỷ kWh, tăng 44%. Doanh thu đạt 33.520 tỷ đồng, tăng 77%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 4.719 tỷ đồng, gấp khoảng 4,5 lần cùng kỳ.
Đà tăng trưởng đến từ cả hoạt động cốt lõi lẫn các khoản thu nhập bất thường. Nhơn Trạch 3 và 4 bắt đầu đóng góp, nhu cầu điện toàn hệ thống tăng mạnh, trong khi tỷ lệ sản lượng hợp đồng Qc duy trì ở mức cao. Giá bán điện bình quân cũng tăng khoảng 20%.
Bên cạnh đó, POW còn ghi nhận hơn 1.100 tỷ đồng chênh lệch tỷ giá tại Vũng Áng 1, gần 1.000 tỷ đồng chênh lệch tiền điện và giá khí tại Cà Mau 1&2 cùng khoảng 381 tỷ đồng từ giảm trích lập chi phí vận hành, bảo dưỡng.
Điều khiến POW trở nên đáng chú ý hơn là bối cảnh huy động điện đang nghiêng trở lại về phía nhiệt điện. Trong sáu tháng đầu năm, điện than đạt 93,44 tỷ kWh, tăng 10% và chiếm tới 54% cơ cấu huy động. Điện khí tăng 30% lên 13,71 tỷ kWh. Trong khi đó, thủy điện giảm 1%.
Shinhan kỳ vọng xu hướng này còn tiếp tục khi xác suất xuất hiện El Niño tăng cao từ giữa năm, qua đó khiến nguồn thủy điện kém thuận lợi hơn và nhiệt điện được huy động nhiều hơn.
Theo tính toán được báo cáo dẫn lại, sản lượng điện sản xuất và nhập khẩu cả năm 2026 có thể đạt khoảng 358,6 tỷ kWh, tăng 11,1%. Đáng chú ý, sản lượng điện than được dự báo tăng tới 23,5%, trong khi thủy điện có thể giảm 19,1%.
Với POW, Shinhan dự báo sản lượng năm nay khoảng 24,9 tỷ kWh, tăng 44%, doanh thu khoảng 59.390 tỷ đồng. Giá mục tiêu 12 tháng được đưa ra ở mức 18.000 đồng/cổ phiếu, cao hơn 31,4% so với thị giá 13.700 đồng tại ngày 7/8.
Ngoài POW, danh mục mới của Shinhan còn giữ REE, GAS, NT2 và GEG với tỷ trọng 20% mỗi mã. REE được đánh giá nhờ sự kết hợp giữa năng lượng, cơ điện lạnh và bất động sản. NT2 hưởng lợi từ sản lượng tăng cùng chi phí khấu hao giảm. GAS được đặt vào vị trí trung tâm trong chuỗi LNG khi Việt Nam đẩy nhanh phát triển điện khí theo Quy hoạch điện VIII.
Quy hoạch điện VIII điều chỉnh đang mở ra một chu kỳ đầu tư mới khổng lồ cho ngành. Đến năm 2030, công suất điện gió trên bờ và gần bờ theo kịch bản cơ sở được định hướng tăng từ hơn 6.292 MW năm 2025 lên hơn 26.000 MW. Điện mặt trời từ khoảng 16.663 MW lên hơn 46.000 MW. Điện LNG có thể tăng từ chỉ 1.600 MW lên hơn 22.500 MW.
Điện than vẫn giữ vai trò chạy nền tới năm 2030 nhưng sau đó sẽ không còn được mở rộng. Trong khi đó, điện gió và LNG trở thành hai mũi nhọn nhằm bảo đảm an ninh năng lượng, còn điện hạt nhân được đưa trở lại như một nguồn điện nền dài hạn với Ninh Thuận 1 và 2 dự kiến vận hành trong giai đoạn 2030-2035.
Nhưng diễn biến của nhóm cổ phiếu điện trong nửa đầu năm cũng cho thấy một góc nhìn khác: tăng trưởng ngành không đồng nghĩa mọi cổ phiếu trong ngành đều được hưởng lợi như nhau. Danh mục năng lượng của Shinhan hiện giao dịch ở P/E khoảng 8,98 lần, thấp đáng kể so với 12,05 lần của VN-Index, trong khi ROE đạt 15,62%, tương đương mặt bằng thị trường.
Hoàng Phan
Bình luận (6)