ANT: Antesco báo lãi quý III/2026 giảm gần 70%
Gắn thẻ
1 mã
Chứng khoán
Tại ĐHĐCĐ thường niên, lãnh đạo công ty tự tin vào khả năng hoàn thành kế hoạch kinh doanh dựa trên các đơn hàng xuất khẩu sang Mỹ và châu Âu đã được ký kết cho cả năm. Tuy nhiên, kết quả kinh doanh sau 9 tháng cho thấy Antesco mới hoàn thành 69,8% kế hoạch doanh thu và 53,8% mục tiêu lợi nhuận sau thuế.
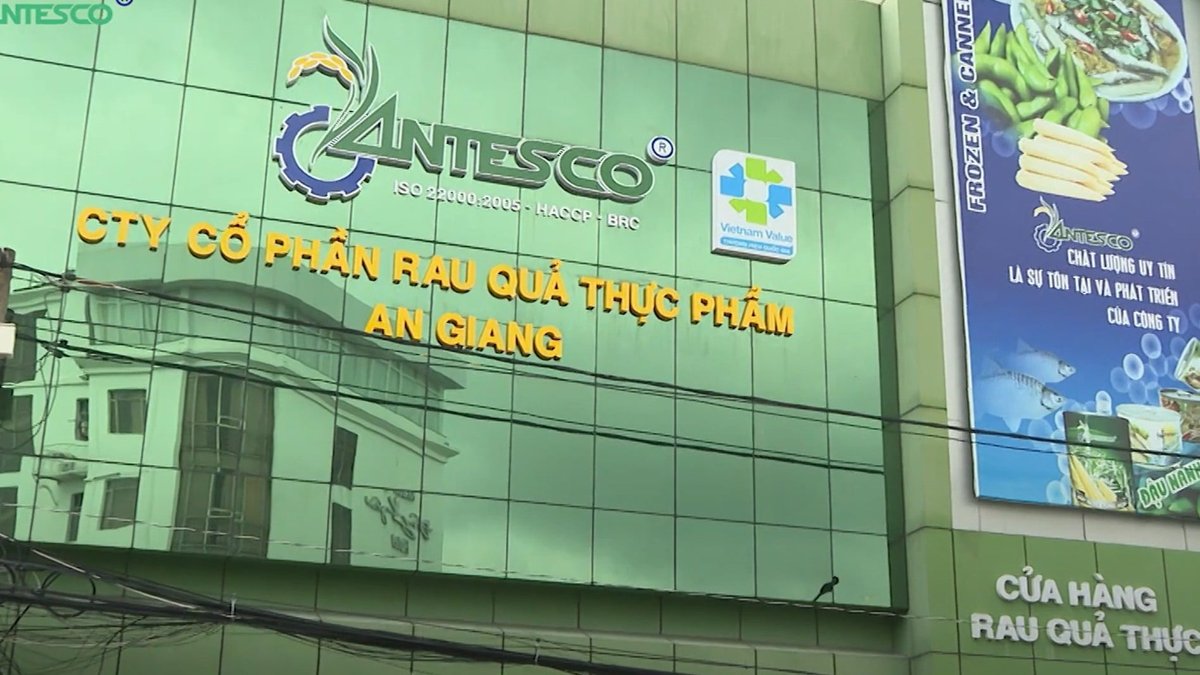
Chi phí nguyên vật liệu của Antesco tăng đột biến trong quý III. Ảnh: ANT
Lợi nhuận về mức thấp nhất gần 3 năm
Theo BCTC hợp nhất quý III/2026, CTCP Rau quả thực phẩm An Giang (Antesco, mã: ANT) ghi nhận doanh thu gần 470 tỷ đồng, gần như đi ngang so với cùng kỳ năm trước. Tuy nhiên, lợi nhuận sau thuế giảm 68,6% xuống còn 10,2 tỷ đồng, mức thấp nhất kể từ quý IV/2023.
Nguyên nhân chủ yếu đến từ áp lực chi phí đầu vào. Cụ thể, giá vốn hàng bán tăng 7% lên 368 tỷ đồng, khiến biên lợi nhuận gộp giảm từ 26,7% xuống còn 21,7%.
Bên cạnh đó, chi phí tài chính tăng từ 18,2 tỷ lên 21,9 tỷ đồng, trong đó riêng chi phí lãi vay tăng từ 14,3 tỷ lên 19,2 tỷ đồng. Trong khi đó, chi phí bán hàng và quản lý doanh nghiệp được tiết giảm nhẹ, từ 74 tỷ xuống 72 tỷ đồng, nhưng chưa đủ bù đắp sức ép từ giá vốn và chi phí tài chính.
Lũy kế 9 tháng đầu năm, Antesco đạt doanh thu 1.396 tỷ đồng, giảm 3,7% so với cùng kỳ và lợi nhuận sau thuế 75,3 tỷ đồng, giảm 25%.
Đáng chú ý, trong cơ cấu chi phí sản xuất kinh doanh theo yếu tố, nguyên liệu vật liệu chiếm tỷ trọng lớn nhất, khoảng 64%.
Trong 9 tháng đầu năm, khoản chi phí này tăng 25,2% lên 836 tỷ đồng. Riêng quý III, chi phí nguyên liệu vật liệu lên tới 317 tỷ đồng, gấp 2,3 lần cùng kỳ năm trước và cao vượt trội so với quý I, II.
Cùng với chi phí nguyên liệu, chi phí nhân công cũng tăng đáng kể, 30,8% lên 201 tỷ đồng trong 9 tháng, trong khi chi phí dịch vụ mua ngoài tăng 5% lên 172 tỷ đồng.
Tại thời điểm 30/9, Antesco có 1.932 nhân viên, tăng 408 người so với cùng kỳ năm trước và tăng 882 người so với đầu năm 2025. Quy mô sử dụng lao động mở rộng đáng kể, đồng thời tạo thêm áp lực lên chi phí vận hành. Hiệu quả của việc mở rộng nhân sự sẽ phụ thuộc vào khả năng gia tăng sản lượng và doanh thu tương ứng.
Bên cạnh áp lực chi phí sản xuất, đòn bẩy tài chính gia tăng cũng tạo thêm sức ép lên lợi nhuận. Tổng dư nợ vay cuối quý III đạt 946,8 tỷ đồng, gấp 2,3 lần vốn chủ sở hữu và tăng thêm 113 tỷ đồng so với đầu năm. Theo đó, chi phí lãi vay trong 9 tháng tăng từ 40 tỷ lên 50 tỷ đồng.
Xuất khẩu rau quả khởi sắc, áp lực thu mua gia tăng
Antesco hoạt động trong lĩnh vực chế biến và xuất khẩu nông sản đông lạnh, với các sản phẩm chủ lực như dứa, xoài, chanh dây, đậu nành, bắp non và đậu bắp.
Triển vọng chung của ngành rau quả xuất khẩu khá tích cực. Năm 2025, kim ngạch xuất khẩu rau quả Việt Nam đạt kỷ lục 8,5 tỷ USD, tăng 20% so với năm trước. Trong 10 tháng đầu năm 2026, kim ngạch tiếp tục đạt 8,27 tỷ USD, tăng 17,2% so với cùng kỳ.
Tuy nhiên, tăng trưởng xuất khẩu cũng kéo theo nhu cầu thu mua nguyên liệu lớn hơn và áp lực cạnh tranh giữa các doanh nghiệp chế biến. Với những doanh nghiệp chưa chủ động được vùng nguyên liệu, sự gia tăng của nhu cầu đầu ra chưa chắc chuyển hóa thành tăng trưởng lợi nhuận, thậm chí có thể gây sức ép lên biên lợi nhuận.
Tại báo cáo thường niên 2025, Antesco cho biết thị trường chế biến và xuất khẩu rau quả đang bước vào giai đoạn cạnh tranh khốc liệt. Công ty phải đối mặt với thách thức trong công tác thu mua và quản trị nguyên liệu đầu vào khi nhu cầu từ các thị trường xuất khẩu gia tăng, đồng thời cạnh tranh thu mua giữa các doanh nghiệp nội địa ngày càng gay gắt.
Bên cạnh áp lực về giá, sự mất cân bằng cung – cầu còn tiềm ẩn rủi ro về chất lượng và tính đồng nhất của nguyên liệu. Tình trạng khan hiếm cục bộ hoặc biến động sản lượng có thể gây gián đoạn quy trình sản xuất, ảnh hưởng đến khả năng đáp ứng các đơn hàng quy mô lớn từ đối tác quốc tế.
Để ứng phó, Antesco cho biết đã triển khai các giải pháp quản trị rủi ro chuỗi cung ứng, bao gồm theo dõi và đánh giá định kỳ các yếu tố cấu thành chi phí sản xuất, đa dạng hóa mạng lưới nhà cung cấp và đẩy mạnh phát triển vùng nguyên liệu đạt chuẩn Global G.A.P.
Dù đã nhận diện rủi ro từ sự thiếu ổn định của nguồn cung, chi phí nguyên liệu tăng mạnh trong quý III cho thấy bài toán kiểm soát đầu vào vẫn là thách thức lớn đối với Antesco. Khả năng chủ động nguồn nguyên liệu và kiểm soát giá thu mua sẽ có ý nghĩa quan trọng đối với việc phục hồi biên lợi nhuận trong các quý tới.
Đối mặt nguy cơ không hoàn thành kế hoạch năm
Trong năm 2026, sau khi niêm yết thành công cổ phiếu trên HoSE, ban lãnh đạo Antesco đặt mục tiêu doanh thu 2.000 tỷ đồng, tăng 11% và lợi nhuận sau thuế 140 tỷ đồng, tăng 8,3% so với năm trước. Nếu hoàn thành, đây sẽ là mức cao kỷ lục trong lịch sử hoạt động của doanh nghiệp.
Tại ĐHĐCĐ thường niên, lãnh đạo công ty tự tin vào khả năng hoàn thành kế hoạch kinh doanh dựa trên các đơn hàng xuất khẩu sang Mỹ và châu Âu đã được ký kết cho cả năm.
Tuy nhiên, kết quả kinh doanh sau 9 tháng cho thấy Antesco mới hoàn thành 69,8% kế hoạch doanh thu và 53,8% mục tiêu lợi nhuận sau thuế.
Để đạt chỉ tiêu đề ra, doanh nghiệp cần ghi nhận khoảng 604 tỷ đồng doanh thu và 64,7 tỷ đồng lợi nhuận sau thuế trong quý IV. Đây là thách thức không nhỏ khi trong hai năm gần đây, doanh thu mỗi quý của Antesco thường dao động 450–490 tỷ đồng, trong khi lợi nhuận sau thuế khoảng 30 tỷ đồng.
Như vậy, mức lợi nhuận cần đạt trong quý cuối năm cao hơn gấp đôi mức thông thường và gấp hơn 6 lần kết quả quý III vừa qua. Trong bối cảnh biên lợi nhuận gộp đang thu hẹp, chi phí nguyên liệu và lãi vay gia tăng, khả năng hoàn thành kế hoạch lợi nhuận năm 2026 của Antesco đang đối mặt với rủi ro đáng kể.
Ngọc Điểm
Bình luận (1)